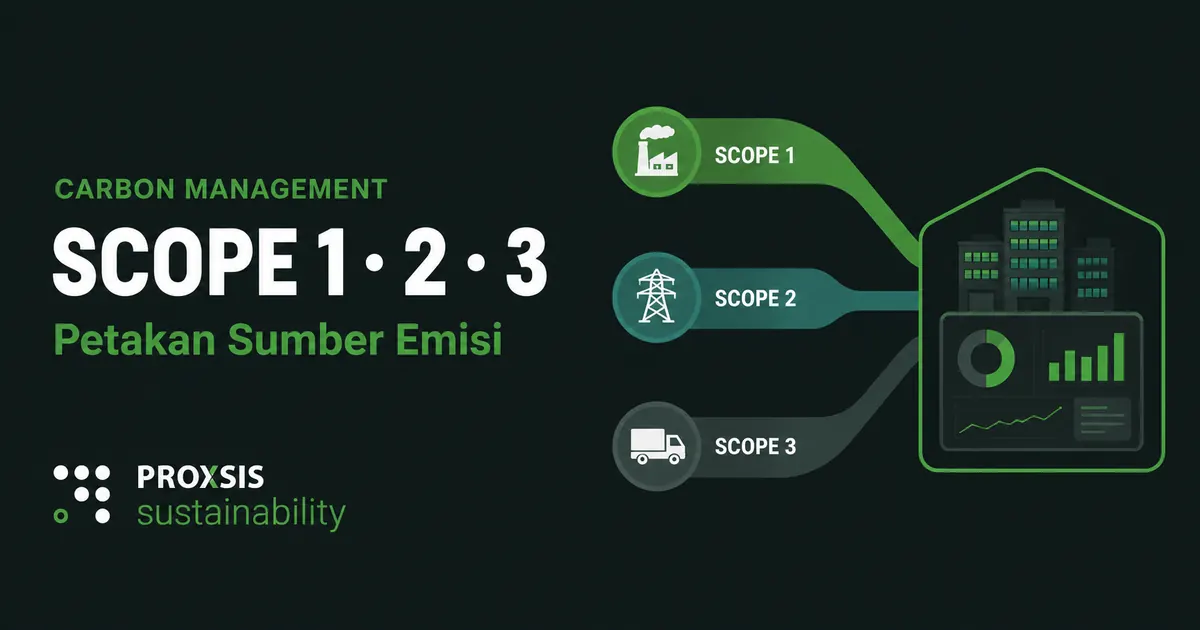
Scope 1, Scope 2, Scope 3 adalah klasifikasi emisi gas rumah kaca berdasarkan hubungan sumber emisi dengan organisasi. Scope 1 mencakup emisi langsung dari sumber yang dimiliki atau dikendalikan perusahaan. Scope 2 mencakup emisi dari pembangkitan energi yang diperoleh dan dikonsumsi. Scope 3 mencakup emisi tidak langsung lain yang terjadi pada sumber milik atau kendali entitas lain di sepanjang rantai nilai.
Ringkasan Eksekutif
Cara paling aman mengklasifikasikan emisi adalah memulai dari organizational boundary, ownership, dan control. Jika sumber berada dalam boundary serta dimiliki atau dikendalikan perusahaan, emisinya umumnya Scope 1. Jika perusahaan memperoleh dan mengonsumsi listrik, steam, heat, atau cooling, emisi pembangkitannya masuk Scope 2. Emisi tidak langsung lain dari aktivitas hulu dan hilir perusahaan masuk Scope 3. Setelah klasifikasi, simpan bukti, asumsi, serta pemilik data agar keputusan dapat ditinjau ulang.
Mengapa klasifikasi Scope 1, Scope 2, dan Scope 3 penting?
GHG Protocol Corporate Standard menyediakan persyaratan dan panduan untuk inventaris GRK tingkat perusahaan. Pemisahan scope membuat organisasi dapat membedakan emisi langsung, emisi dari energi yang diperoleh, dan emisi rantai nilai. Pemisahan ini membantu penetapan data owner, pemilihan metode, pelaporan yang transparan, dan identifikasi pihak yang memiliki kendali atau pengaruh terhadap pengurangan emisi.
Scope bukan label berdasarkan “mudah” atau “sulit” dihitung. Klasifikasi juga tidak ditentukan oleh lokasi fisik emisi semata. Sebuah sumber yang berada di area pabrik belum tentu Scope 1 jika aset tersebut bukan milik atau kendali perusahaan dalam organizational boundary yang dipilih. Sebaliknya, emisi dari bahan bakar pada kendaraan milik perusahaan dapat menjadi Scope 1 walaupun kendaraan bergerak di luar lokasi perusahaan.
Scope 1: emisi langsung dari sumber milik atau kendali perusahaan
Scope 1 mencakup emisi langsung dari sumber yang dimiliki atau dikendalikan perusahaan dalam boundary inventaris. Contohnya meliputi pembakaran bahan bakar pada boiler atau genset, bahan bakar kendaraan operasional, emisi dari proses produksi, serta kebocoran refrigeran. Apakah sebuah sumber dikendalikan harus dinilai konsisten dengan pendekatan konsolidasi yang dipilih, bukan hanya berdasarkan siapa yang membayar tagihan.
| Jenis sumber | Contoh | Data yang biasanya diperlukan |
|---|---|---|
| Stationary combustion | Boiler, furnace, genset | Jenis dan jumlah bahan bakar |
| Mobile combustion | Kendaraan yang dimiliki atau dikendalikan | Bahan bakar atau jarak dan karakteristik kendaraan |
| Process emissions | Reaksi kimia pada proses industri | Produksi, bahan baku, atau parameter proses |
| Fugitive emissions | Kebocoran refrigeran atau gas | Penambahan, recovery, kapasitas, dan jenis refrigeran |
Kesalahan yang sering terjadi adalah melupakan refrigeran, menganggap semua kendaraan yang digunakan otomatis Scope 1, atau memasukkan listrik yang dibeli sebagai emisi langsung. Untuk sumber sewa dan outsourcing, kontrak serta operational control harus ditinjau; klasifikasi tidak dapat diputuskan hanya dari nama pemasok.
Scope 2: emisi dari energi yang diperoleh dan dikonsumsi
GHG Protocol Scope 2 Guidance menjelaskan emisi dari pembangkitan listrik, steam, heat, dan cooling yang diperoleh serta dikonsumsi perusahaan. Emisi terjadi di fasilitas pemasok energi, tetapi dialokasikan sebagai Scope 2 bagi organisasi yang memperoleh dan menggunakan energi tersebut.
Guidance tersebut membedakan pendekatan location-based dan market-based pada kondisi yang relevan. Location-based menggunakan karakteristik rata-rata sistem energi pada wilayah konsumsi. Market-based mencerminkan emisi dari pilihan pemasok atau instrumen kontraktual yang memenuhi kriteria kualitas. Ketersediaan data atau instrumen tidak boleh diasumsikan. Tim perlu mencatat sumber faktor, tahun, wilayah, metode, unit, dan bukti kontraktual yang digunakan.
Angka faktor emisi grid dapat berubah menurut tahun dan sistem interkoneksi. Karena itu, jangan menyalin satu angka tanpa label waktu dan wilayah. Simpan publikasi sumber, versi, tanggal akses, serta log perubahan agar hasil antartahun dapat dijelaskan.
Scope 3: emisi tidak langsung lain dalam rantai nilai
Corporate Value Chain (Scope 3) Standard mengelompokkan emisi rantai nilai ke dalam 15 kategori hulu dan hilir. Emisi tersebut terjadi dari sumber milik atau kendali entitas lain, tetapi merupakan konsekuensi aktivitas perusahaan. Besar kontribusinya berbeda menurut industri dan model bisnis; tidak tepat menggunakan persentase tunggal untuk semua perusahaan.
| Hulu: kategori 1–8 | Hilir: kategori 9–15 |
|---|---|
| 1. Purchased goods and services | 9. Downstream transportation and distribution |
| 2. Capital goods | 10. Processing of sold products |
| 3. Fuel- and energy-related activities | 11. Use of sold products |
| 4. Upstream transportation and distribution | 12. End-of-life treatment of sold products |
| 5. Waste generated in operations | 13. Downstream leased assets |
| 6. Business travel | 14. Franchises |
| 7. Employee commuting | 15. Investments |
| 8. Upstream leased assets | — |
Scope 3 Calculation Guidance menyediakan metode, sumber data, dan contoh untuk setiap kategori. Screening dapat membantu menemukan kategori yang berpotensi signifikan. Setelah itu, kualitas data dapat ditingkatkan secara bertahap pada kategori yang paling relevan untuk keputusan dan target.
Decision tree untuk mencegah salah klasifikasi
- Apakah aktivitas berada dalam organizational boundary? Jika tidak, evaluasi apakah aktivitas tersebut termasuk rantai nilai Scope 3.
- Apakah sumber emisi dimiliki atau dikendalikan? Jika ya, emisi langsungnya umumnya Scope 1.
- Apakah perusahaan memperoleh dan mengonsumsi listrik, steam, heat, atau cooling? Jika ya, emisi pembangkitannya masuk Scope 2.
- Apakah aktivitas merupakan emisi tidak langsung lain dari rantai nilai? Petakan ke salah satu dari 15 kategori Scope 3.
- Apakah terdapat sewa, franchise, investasi, atau outsourcing? Tinjau pendekatan konsolidasi, kontrak, dan batas minimum kategori sebelum menetapkan scope.
Decision tree adalah alat awal. Kasus kompleks tetap perlu merujuk definisi dan minimum boundary dalam standar yang berlaku. Dokumentasikan keputusan klasifikasi, bukti kontrak, dan alasan agar penilaian dapat diulang oleh reviewer lain.
Siapa pemilik data untuk setiap scope?
| Area | Contoh data owner | Bukti minimum |
|---|---|---|
| Scope 1 bahan bakar | Operations, Fleet, Facility | Invoice, meter, log penggunaan |
| Scope 1 refrigeran | Facility, Engineering | Service log, top-up, recovery record |
| Scope 2 energi | Facility, Procurement, Finance | Invoice, meter, kontrak, faktor |
| Scope 3 pembelian | Procurement, Finance, Supplier Management | Purchase ledger dan data pemasok |
| Scope 3 perjalanan | HR, Travel, Finance | Booking, expense, jarak dan moda |
| Scope 3 produk | Product, Sales, Supply Chain | Volume, karakteristik penggunaan, distribusi |
Sustainability sebaiknya menjaga metode, data dictionary, kontrol, dan konsolidasi. Namun, fungsi yang mengendalikan aktivitas harus tetap bertanggung jawab atas data dan tindakan. Carbon Data Readiness Assessment membantu memetakan apakah ownership, bukti, dan kontrol tersebut telah tersedia.
Tujuh kesalahan klasifikasi yang perlu dihindari
- Menentukan scope hanya dari lokasi fisik sumber emisi.
- Menganggap semua aset sewa selalu Scope 3 tanpa menilai organizational boundary dan control.
- Memasukkan emisi pembangkitan listrik yang dibeli sebagai Scope 1.
- Mengabaikan refrigeran karena tidak muncul pada tagihan energi.
- Menggunakan angka faktor grid tanpa tahun, wilayah, unit, dan sumber.
- Menganggap Scope 3 selalu memiliki persentase yang sama pada semua industri.
- Menyatakan hasil antarperusahaan langsung dapat dibandingkan walau boundary dan metode berbeda.
Setelah klasifikasi disepakati, lanjutkan dengan panduan cara menghitung carbon footprint perusahaan. Untuk menghubungkan inventaris dengan governance, target, dan portofolio dekarbonisasi, lihat Carbon & ESG Management Solutions dan materi pada Sustainability Insight Hub.
Pertanyaan umum
Apakah Scope 3 selalu wajib dilaporkan?
Persyaratan bergantung pada standar atau program yang diklaim dan ketentuan yurisdiksi yang berlaku. Corporate Standard dan Scope 3 Standard memiliki cakupan persyaratan yang berbeda. Jangan menyatakan “wajib” atau “sukarela” tanpa menyebut basis standar dan konteksnya.
Apakah listrik panel surya milik sendiri menjadi Scope 2?
Emisi langsung dari sumber yang dimiliki atau dikendalikan dinilai menurut Scope 1, sedangkan Scope 2 terkait energi yang diperoleh dan dikonsumsi. Perlakuan instrumen energi serta atribut kontraktual harus mengikuti Scope 2 Guidance dan fakta kepemilikan sistem.
Apakah angka Scope 1, Scope 2, dan Scope 3 boleh dijumlahkan?
Organisasi dapat menampilkan total tertentu bila boundary dan metode dijelaskan, tetapi setiap scope harus tetap disajikan terpisah agar pembaca memahami sumbernya. Hindari membandingkan total lintas perusahaan tanpa konsistensi boundary, metode, data, dan metrik.