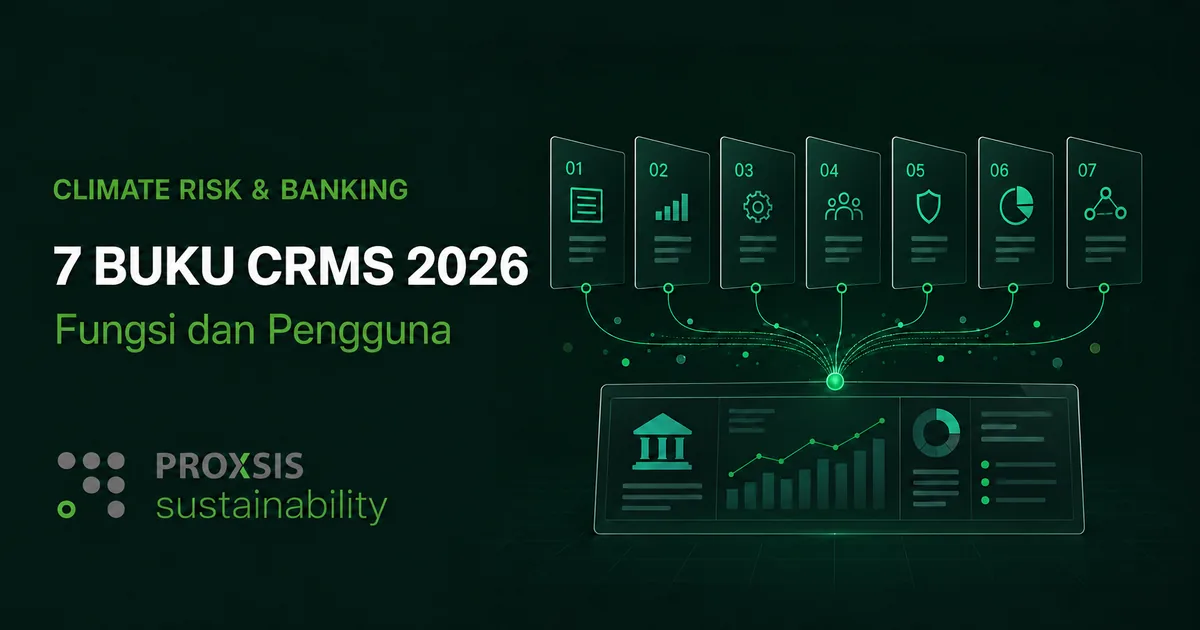
Panduan CRMS Perbankan 2026 terdiri atas tujuh buku yang saling terintegrasi. Buku-buku tersebut bukan tujuh proyek terpisah: Buku 1 menetapkan kerangka, Buku 2 menjelaskan metodologi, Buku 3–5 menyediakan metode dan data pendukung, Buku 6 menampung kertas kerja pelaporan, dan Buku 7 menawarkan Pendekatan Standar bagi bank yang memerlukannya.
Ringkasan Eksekutif
OJK mempublikasikan CRMS Perbankan 2026 pada 6 Oktober 2026 sebagai penyempurnaan paket 2024. Tujuh judul resminya adalah Buku 1 Panduan Umum, Buku 2 Panduan Teknis, Buku 3 Metode Perhitungan Emisi, Buku 4 Data Makroekonomi, Buku 5 Data Risiko Fisik, Buku 6 Kertas Kerja, dan Buku 7 Pendekatan Standar CRMS Perbankan 2026.
Artikel ini memetakan fungsi, input, output, dependensi, dan pengguna internal yang relevan. Pemetaan pengguna adalah rekomendasi praktis/editorial untuk membantu koordinasi lintas fungsi—bukan struktur organisasi yang diwajibkan OJK. Bank tetap perlu membaca dokumen asli dan menyesuaikan implementasi dengan profil risiko, portofolio, data, model, dan ketentuan yang berlaku.
Cara Membaca Tujuh Buku CRMS 2026
Cara paling aman adalah memandang ketujuh buku sebagai arsitektur informasi. Buku 1 memberi konteks tentang tata kelola dan manajemen risiko. Buku 2 menerjemahkannya menjadi pendekatan teknis untuk CRSA. Buku 3, 4, dan 5 menyediakan metodologi atau data yang dibutuhkan analisis. Buku 6 menjadi sarana dokumentasi dan pelaporan, sedangkan Buku 7 memberi alternatif metodologi terstandardisasi.
Urutan tersebut tidak berarti pekerjaan selalu berjalan linear. Saat pilot dilakukan, gap pada Buku 6 dapat mengharuskan tim kembali ke definisi data Buku 3 atau asumsi Buku 4. Temuan risiko fisik Buku 5 juga dapat mengubah scoping portofolio pada Buku 2. Karena itu, ownership per buku tetap membutuhkan integrasi Risk, Finance, Credit, Sustainability, Data, Model Validation, dan Regulatory Reporting.
Peta Fungsi Tujuh Buku CRMS Perbankan 2026
| Buku | Fungsi utama | Input penting | Output praktis | Pengguna relevan* |
|---|---|---|---|---|
| 1. Panduan Umum | Kerangka governance, strategi, risiko, analisis, pengungkapan, dan implementasi. | Profil bank, governance, strategi, risk framework. | Mandat, prinsip, dan peta implementasi. | Direksi, Komisaris, Risk, Strategy, Sustainability, Compliance. |
| 2. Panduan Teknis | Metodologi CRSA dan transmisi risiko iklim ke risiko keuangan. | Portofolio, skenario, data kredit/pasar/likuiditas, asumsi model. | Hasil analisis dan metrik risiko yang terdokumentasi. | Risk modelling, Credit, Market Risk, ALM, Finance, Validation. |
| 3. Metode Perhitungan Emisi | Metodologi emisi GRK debitur dan input biaya karbon. | Aktivitas debitur, faktor emisi, klasifikasi sektor, kualitas data. | Estimasi emisi dan asumsi yang dapat ditelusuri. | Sustainability Data, Credit Data, Portfolio Analytics, Risk Modelling. |
| 4. Data Makroekonomi | Jalur skenario dan variabel makro untuk CRSA. | Skenario iklim dan asumsi makro yang dikendalikan versinya. | Input skenario yang konsisten untuk analisis. | Economist, Stress Testing, Risk Modelling, Finance, ALM. |
| 5. Data Risiko Fisik | Data dan parameter risiko fisik untuk analisis eksposur geografis. | Lokasi debitur/aset, hazard, eksposur, kerentanan, kualitas geodata. | Peta eksposur dan input analisis risiko fisik. | GIS/Physical Risk, Credit, Collateral, Operational Resilience. |
| 6. Kertas Kerja | Kuesioner kualitatif dan template dokumentasi/pelaporan hasil. | Hasil CRSA, metodologi, asumsi, keterbatasan, approval. | Evidence pack dan kertas kerja pelaporan. | Regulatory Reporting, Risk, Finance, Compliance, Governance. |
| 7. Pendekatan Standar | Alternatif metodologi terstandardisasi bagi bank yang belum memiliki model internal. | Data minimum, parameter standar, portofolio, dan asumsi yang disyaratkan. | Metrik yang dapat dipakai untuk kebutuhan Buku 6 secara proporsional. | Risk Analytics, Credit, Finance/Capital, Reporting, Model Governance. |
*Pemetaan pengguna merupakan rekomendasi editorial, bukan penetapan struktur organisasi oleh OJK.
Fungsi Masing-Masing Buku
Buku 1 — Panduan Umum CRMS Perbankan 2026
Buku 1 membangun kerangka strategis dan prudensial. Isinya membantu bank menempatkan risiko iklim dalam tata kelola, strategi bisnis dan kerangka manajemen risiko, desain analisis, pengungkapan, serta rencana implementasi. Output yang sehat bukan hanya policy document, melainkan kejelasan mandat, eskalasi, risk ownership, dan hubungan hasil analisis dengan keputusan.
Buku 2 — Panduan Teknis CRMS Perbankan 2026
Buku 2 menjadi jembatan dari kerangka ke analisis. Di sinilah risiko fisik dan transisi ditransmisikan ke risiko kredit, pasar, likuiditas, operasional, atau permodalan. Buku ini juga membahas scoping, horizon, skenario, metodologi, serta metrik yang perlu dipahami tim model dan fungsi bisnis. Pendekatan teknis tidak boleh digunakan secara mekanis tanpa menilai relevansinya terhadap karakteristik bank.
Buku 3 — Metode Perhitungan Emisi CRMS Perbankan 2026
Buku 3 mendukung estimasi emisi GRK debitur dan input terkait biaya karbon dalam analisis. Tim perlu mengendalikan boundary, sumber data, faktor emisi, proxy, klasifikasi sektor, serta ketidakpastian. Emisi debitur tidak boleh otomatis disamakan dengan emisi operasional bank atau seluruh financed emissions tanpa definisi dan tujuan kalkulasi yang jelas. Untuk menilai fondasi datanya, gunakan Carbon Data Readiness Assessment sebagai diagnosis internal, bukan sebagai pengganti metodologi OJK.
Buku 4 — Data Makroekonomi CRMS Perbankan 2026
Buku 4 menyediakan jalur variabel makroekonomi dan skenario untuk mendukung CRSA, terutama analisis risiko transisi. Tiga skenario jangka panjang yang disebut adalah Net Zero 2050, Delayed Transition, dan Current Policies. Data tersebut bersifat hipotetis dan living document, bukan prakiraan resmi ekonomi Indonesia. Jalur Reference adalah pembanding dan bukan skenario iklim.
Buku 5 — Data Risiko Fisik CRMS Perbankan 2026
Buku 5 memperkuat analisis eksposur risiko fisik dengan data geografis pada tingkat yang lebih rinci. Bank perlu menghubungkan lokasi dengan debitur, agunan, fasilitas, atau operasi yang relevan. Peta bahaya saja tidak menghasilkan angka kerugian akhir: eksposur, kerentanan, kualitas koordinat, nilai aset, dan metodologi tetap menentukan interpretasi.
Buku 6 — Kertas Kerja CRMS Perbankan 2026
Buku 6 menampung kuesioner kualitatif dan template pelaporan hasil CRSA, termasuk metodologi, asumsi, keterbatasan, serta hasil yang relevan. Pengisian template bukan sertifikat kesiapan. Angka dan narasi tetap memerlukan rekonsiliasi, approval internal, dokumentasi model, dan audit trail. Deadline atau cakupan pelaporan juga harus mengikuti instruksi resmi yang berlaku untuk bank dan periodenya.
Buku 7 — Pendekatan Standar CRMS Perbankan 2026
Buku 7 menyediakan Standardized Approach sebagai alternatif bagi bank yang belum memiliki model internal untuk menghitung metrik yang diperlukan. Ini bukan kewajiban universal dan bukan pengganti otomatis model internal. Bank dengan metodologi internal yang lebih maju tetap dapat menggunakannya sepanjang sesuai dengan profil risiko, terdokumentasi, dapat dipertanggungjawabkan, dan diungkapkan dengan tepat dalam kertas kerja.
Alur Implementasi Lintas Fungsi
- Mulai dari Buku 1: tetapkan governance, risk ownership, dan ruang lingkup keputusan.
- Rancang pilot melalui Buku 2: pilih portofolio material, horizon, dan jalur transmisi yang akan diuji.
- Siapkan input Buku 3–5: petakan data emisi, makro, skenario, lokasi, hazard, dan kualitas data.
- Pilih metodologi secara proporsional: gunakan model internal yang memadai atau nilai Pendekatan Standar Buku 7 bila relevan.
- Dokumentasikan dalam Buku 6: rekonsiliasi hasil, asumsi, limitations, approval, dan action plan.
- Integrasikan ke keputusan: hubungkan temuan dengan risk appetite, portfolio review, strategi, dan disclosure yang relevan.
Untuk konteks manajemen risiko yang lebih luas, lihat layanan ESG Risk & Opportunity Management. Hubungan dengan panduan PSPK 2 perlu dirancang sebagai aliran evidence, bukan asumsi bahwa satu template CRMS otomatis memenuhi seluruh kebutuhan climate disclosure.
Kesalahan Interpretasi yang Perlu Dihindari
- Menganggap tujuh buku sebagai tujuh kewajiban terpisah tanpa integrasi data dan keputusan.
- Menyatakan Buku 3 hanya menghitung emisi operasional bank.
- Menyebut data Buku 4 sebagai prediksi ekonomi atau hasil aktual bank.
- Menganggap peta Buku 5 cukup untuk menghitung kerugian tanpa exposure dan vulnerability.
- Menganggap Buku 6 sebagai bukti otomatis kepatuhan.
- Menyatakan Buku 7 wajib untuk semua bank.